


Հինգ խորհուրդ. ինչպես ընտրել ԱՊՊԱ-ի գծով ապահովագրող
11.04.2017,
11:38
Հայաստանում ապրիլի 1-ից ուժի մեջ են մտնում ԱՊՊԱ-ին վերաբերող նոր օրենքներ:
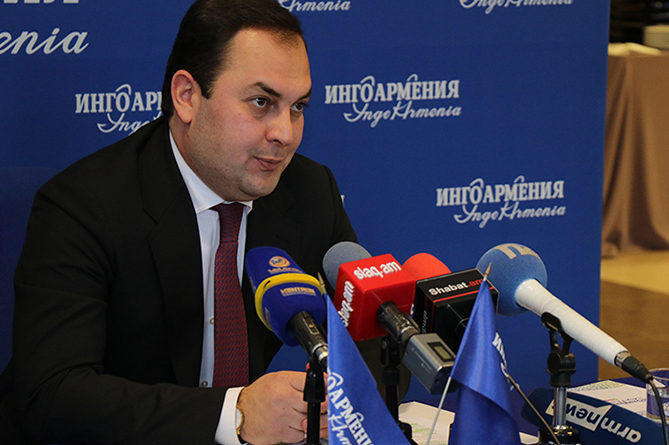
ԵՐԵՎԱՆ, 11 ապրիլի. /Նովոստի-Արմենիա/. Հայաստանում ապրիլի 1-ից ուժի մեջ են մտնում ԱՊՊԱ-ին վերաբերող նոր օրենքներ, որոնք կփոխեն հաճախորդի դիրքը ապահովագրական շուկայում:
«Նովոստի-Արմենիա» գործակալությունն ԻՆԳՈ-Արմենիա ընկերության գործադիր տնօրեն Արևշատ Մելիքսեթյանից պարզել է` ինչպե՞ս ընտրել ապահովագրական ընկերություն և չսխալվել:
«Նովոստի-Արմենիա» - Պարոն Մելիքսեթյան, եթե օրենսդրության փոփոխությունները գնահատենք ոչ թե ապահովագրական ընկերության, այլ շարքային սպառողի տեսանկյունից, ապա ի՞նչ է փոխվում։
Ա. Մելիքսեթյան – Անկեղծ ասած, բոլոր փոփոխությունները, որոնք կներդրվեն ապրիլի 1-ից, արվում են հաճախորդների շահերից ելնելով: Մինչև 2017 թ.-ի ապրիլի 1-ը Հայաստանի ապահովագրական շուկան ԱՊՊԱ-ի գծով աշխատում էր հետևյալ մոդելով. հաճախորդը ընտրում է ապահովագրական ընկերություն, վճարում է որոշ գումար երրորդ անձանց նկատմամբ իր պատասխանատվության ապահովագրության համար։ Եվ եթե ճանապարհատրանսպորտային պատահարը տեղի է ունենում իր մեղքով, ապահովագրական ընկերությունը նրա փոխարեն տուժող կողմին է փոխհատուցում վնասը։ Միաժամանակ տուժող կողմը կարող է լինել մեկ այլ ապահովագրական ընկերության հաճախորդ։ Հիմա, ըստ նոր մոդելի, տուժող կողմը դիմում է այն ընկերությանը, որին ընտրել է իր պատասխանատվությունն ապահովագրելու համար, և հենց այդ ընկերությունն է փոխհատուցում վնասը։ Այսպիսով, հաճախորդն ում վստահել է իր պատասխանատվության ապահովագրությունը, նրան էլ վստահում է ավտոմեքենայի վերանորոգումն ու վնասի փոխհատուցումը ՃՏՊ–ի դեպքում։
«Նովոստի-Արմենիա» - Ստացվում է, որ հիմա ավելի գիտակցաբա՞ր է պետք մոտենալ ապահովագրական ընկերության ընտրությանը։
Ա. Մելիքսեթյան – Անխոս։ Ավելի վաղ լինում էին դեպքեր, երբ մենք հաճախորդներին էինք պատմում մեր ծառայությունների մասին, իսկ ի պատասխանում` լսում էինք. «Իսկ մեզ համար ի՞նչ տարբերություն։ Միևնույն է, եթե որևէ բան պատահի, մեզ փոխհատուցելու է մեկ այլ ընկերություն, որը, հնարավոր է, աշխատում է այլ մեթոդաբանությամբ»։ Եվ նրանք իրավացի էին։ Նոր կանոններով հաճախորդի դիրքորոշումը կփոխվի։ Եվս մեկ կարևոր փոփոխություն կապված է փոխհատուցումների գումարի հետ։ Մինչև ապրիլի 1–ը ունեցվածքի վնասի փոխհատուցման առավելագույն գումարը մեկ ՃՏՊ–ի դեպքում կազմում է 1,8 մլն դրամ` անկախ ՃՏՊ–ում ներգրավված ավտոմեքենաների քանակից։ Ապահովագրական ընկերությունները ստիպված էին լինում փոխհատուցման գումարը բաժանել մասնակիցների միջև, մարդկանց գումարը չէր բավարարում մեքենայի վերանորոգման համար (լինում էին դեպքեր, երբ մի քանի մեքենաների մասնակցությամբ մեկ ՃՏՊ–ի դեպքում վնասի ընդհանուր արժեքը կազմում էր 5–6 մլն դրամ)։ Դա, իհարկե, դժգոհություն էր առաջացնում։ Ըստ նոր կանոնների, 1,8 մլն դրամը յուրաքանչյուր ավտոմեքենայի համար սահմանված վնասի վճարման առավելագույն գումարն է, իսկ մեկ ՃՏՊ–ի դեպքում սահմանաչափը կազմում է 18 մլն դրամ։ Նմանատիպ փոփոխություններ են ներդրվել նաև անձնական վնասի փոխհատուցման մասով` յուրաքանչյուր մարդու համար 3,3 մլն դրամ, իսկ մեկ ՃՏՊ–ի առավելագույն սահմանաչափը 33 մլն դրամ է։ Զգալիորեն կրճատվում են վնասի փոխհատուցման ժամկետները, ինչը ևս շատ կարևոր է հաճախորդների համար։
«Նովոստի-Արմենիա» -Հասկանալի է, որ աճում է մրցակցությունը ապահովագրական ընկերությունների միջև։ Հաճախորդները ի՞նչ կշահեն դրանից։
Ա. Մելիքսեթյան – Միանշանակ, մրցակցությունն աճում է։ Գների վրա դա որևէ կերպ չի ազդի, քանի որ ԱՊՊԱ գծով գնագոյացումը ֆիքսվում է պետության կողմից, և ապահովագրական ընկերություններն իրավունք չունեն ո՛չ նվազեցնել, ո՛չ բարձրացնել ապահովագրության արժեքը։ Գնի փոփոխություն հնարավոր է միայն բոնուս–մալուս սկզբունքի գործողության արդյունքում, սակայն դա ևս կապված չէ ապահովագրական ընկերության նախաձեռնության հետ։ Իսկ այ ծառայության որակը, վստահ եմ, կբարձրանա մի քանի աստիճանով։ Քանի որ մրցակցության գլխավոր գործոնը կդառնա հենց ապահովագրական ընկերության մատուցած ծառայությունների որակը, հնարավոր է` ներդրվեն լրացուցիչ ծառայություններ, որոնք ընկերությունը կմատուցի հաճախորդներին։
«Նովոստի-Արմենիա» - Կարո՞ղ եք մի քանի խորհուրդ տալ մեր ընթերցողներին։ Մասնավորապես, ինչի՞ վրա է հարկավոր ուշադրություն դարձնել ապահովագրական ընկերություն ընտրելիս ԱՊՊԱ պայմանագրի կնքման համար։
Ա. Մելիքսեթյան – Արդեն նշեցի, որ բոլոր ընկերություններն ԱՊՊԱ–ն առաջարկում են նույն գնով, այդ պատճառով գնի գործոնն այստեղ հաշվի չի առնվում, և հարկավոր է գնահատել այլ ցուցանիշներ.
– ընկերության սպասարկման որակը, հաճախորդի դիմումի քննարկման ժամկետները, որոշման ընդունման ժամկետները։ Առավելագույն ժամկետները սահմանված են օրենքով, սակայն յուրաքանչյուր ընկերություն սահմանում է իր ժամկետներն այդ շրջանակում,
– գնահատման մեթոդաբանությունը։ Այն մանրամասն ներկայացված է ընկերություններում։ Մեթոդաբանության հետ կարելի է և հարկավոր է ծանոթանալ նախօրոք, մինչև պայմանագրի կնքումը,
– ավտոսերվիսների և դիլերների ցանկը, որոնց հետ աշխատում է ապահովագրական ընկերությունը։ Եթե, օրինակ, դուք «Mercedes» եք վարում և ցանկանում ենք, որպեսզի ՃՏՊ–ի դեպքում ձեր ավտոմեքենայով զբաղվի պաշտոնական դիլերը, ապա հարկավոր է ընտրել այն ապահովագրական ընկերությունը, որն աշխատում է Հայաստանում «Mercedes»–ի պաշտոնական դիլերի հետ,
– հարկավոր է այցելել Հայաստանի ավտոապահովագրողների բյուրոյի կայք (appa.am), որտեղ հրապարակվում են վճարումների մասին տվյալներ, յուրաքանչյուր ապահովագրական դեպքի համար յուրաքանչյուր ընկերության կողմից վճարված միջին փոխհատուցումը և այլն,
– անհրաժեշտ է այցելել նաև Հայաստանի ֆինանսական համակարգի հաշտարարի կայք (fsm.am) և ծանոթանալ, թե ապահովագրական որ ընկերություններից են ավելի շատ բողոքում և ինչ դեպքերի համար։
Իսկ արդեն դրանից հետո որոշել, թե որ ընկերությանն եք վստահում սեփական պատասխանատվության ապահովագրումը։–0–

Պատճենել հղումը


