


Հայկական դրամը 33 տարեկան է. փողը դարձել է թվային, իսկ այն կառավարելու կարողությունը՝ գլխավոր կապիտալը (ՀԱՐՑԱԶՐՈՒՅՑ)
ԵՐԵՎԱՆ, 21 նոյեմբերի․/Նովոստի–Արմենիա/․ Երեսուներեք տարի առաջ Հայաստանն ունեցավ իր սեփական ազգային արժույթը՝ դրամը, որն անցավ առաջին թղթադրամներից մինչև էկրանի մեկ հպումով թվային վճարումների ճանապարհը։ Այսօր գումար ծախսելը, փոխանցելն ու փոխառելն ավելի հեշտ է դարձել, բայց արդյոք մենք սովորե՞լ ենք գրագետ տնօրինել այն։ Կարո՞ղ ենք արդյոք տարբերել ֆինանսապես արդարացված որոշումները ռիսկայիններից, պաշտպանել խնայողությունները և ճանաչել այն սպառնալիքները, որոնք կարող են մեզ թողնել առանց գումարի։ Ինչո՞ւ են Հայաստանի շատ բնակիչներ նախկինի պես խնայողությունները պահում տանը, ի՞նչ ընտրել խնայողությունների համար՝ դրա՞մ թե՞ դոլար, և ինչպե՞ս վարվել, եթե խարդախները գողացել են գումարը։
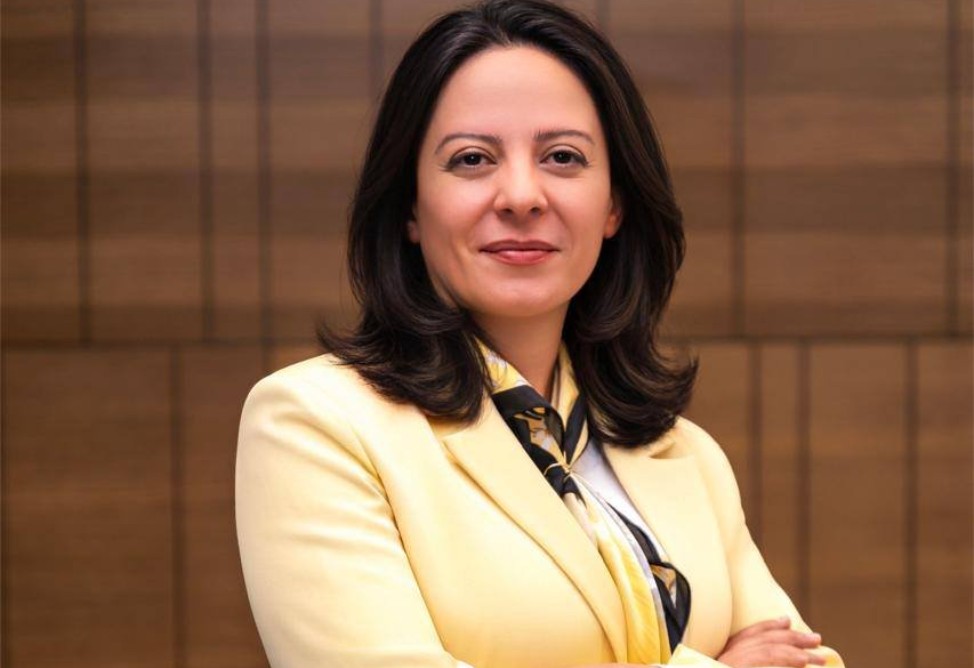
ՀՀ կենտրոնական բանկի Սպառողների զորակցման կենտրոնի ղեկավար Արմենուհի Մկրտչյանը «Նովոստի–Արմենիա» գործակալությանը տված հարցազրույցում անդրադարձել է այն հարցերին, թե 33 տարվա ընթացքում ինչպես են փոխվել Հայաստանի բնակիչների ֆինանսական սովորությունները, ինչ գիտելիքներ ու հմտություններ են մեզ դեռևս պակասում անձնական ֆինանսները գրագետ կառավարելու համար և ինչպես խուսափել այն սխալներից, որոնք «թանկ են նստում» ընտանեկան բյուջեի վրա։
«Նովոստի-Արմենիա» – Նոյեմբերի 22-ին հայկական դրամը դառնում է 33 տարեկան։ Այդ ընթացքում հայտնվել են նոր թղթադրամներ ու մետաղադրամներ, փոխվել են բանկերն ու տեխնոլոգիաները։ Իսկ որքանո՞վ է փոխվել մեր վերաբերմունքը փողի նկատմամբ։ Ո՞ր հարցերում են Հայաստանի բնակիչները դարձել ավելի ֆինանսապես կրթված և ի՞նչ սխալներ են շարունակում կրկնել։
Ա. Մկրտչյան – Երբ 33 տարի առաջ ի հայտ եկավ դրամը, Հայաստանում գրեթե ոչ ոք չէր տեսել վճարային քարտեր. փողը գոյություն ուներ միայն թղթադրամների տեսքով։ Մեր ազգային քարտային համակարգը ստեղծվեց միայն 2001 թվականին, և նույնիսկ դրանից հետո երկար ժամանակ քարտը կիրառվում էր հիմնականում աշխատավարձ ստանալու և բանկոմատից կանխիկ գումար հանելու համար։
Դեռ 2016 թվականին քարտային գործառնությունների միայն 15%-ն էր անկանխիկ։ Այսօր անկանխիկ գործառնություններն արդեն գերակշռում են։ Այսինքն՝ մեկ սերնդի կյանքի ընթացքում մենք «փողը բարձի տակ» մտածելակերպից անցում ենք կատարել հեռախոսով վճարելու։ Սա ոչ միայն տեխնոլոգիական փոփոխություն է, այլև վստահության մակարդակի փոփոխություն։
Փոխվել է նաև վերաբերմունքը ֆինանսական որոշումների նկատմամբ։ Ֆինանսական ծառայություն ընտրելուց առաջ մարդիկ այժմ ավելի հաճախ են տեղեկություններ փնտրում և համեմատում առաջարկները։ Նման սպառողների մասնաբաժինը գրեթե կրկնապատկվել է՝ ըստ «Ֆինանսական կարողությունների բարոմետր 2025» հետազոտության տվյալների՝ 2014 թվականի 18.9%-ից հասնելով 36.5%-ի՝ 2025 թվականին։
Ամենամեծ առաջընթացը նկատվում է սպառողների իրավունքների պաշտպանության ոլորտում. 2019–2025 թվականներին համապատասխան ցուցանիշն աճել է 18.1 տոկոսային կետով։ 2025 թվականին հարցվածների 66%-ը գիտեր, թե ինչ գործողություններ պետք է ձեռնարկի ֆինանսական կազմակերպության կողմից իր իրավունքների խախտման դեպքում։
Սակայն կանոնավոր խնայողություններն ու երկարաժամկետ ֆինանսական պլանավորումը մնում են ամենաբարդ հարցերը։ Այս ուղղությամբ ցուցանիշը 2025 թվականին կազմել է ընդամենը 45.9%։ Բացի այդ, պարտքեր ունեցող հարցվածների 38.4%-ը որոշակի պարբերականությամբ հին պարտավորությունները մարում է նորերի հաշվին։
«Նովոստի-Արմենիա» - Կենտրոնական բանկի ուսումնասիրության համաձայն՝ բնակչության ֆինանսական գիտելիքների ինդեքսը կազմում է ընդամենը 32%։ Չի՞ ստացվում արդյոք այնպես, որ տեխնոլոգիաները մեզ սովորեցրել են հեշտությամբ ծախսել փողը և վարկեր վերցնել, բայց չեն սովորեցրել կառավարել ֆինանսները։ Ֆինանսական գիտելիքների ո՞ր բացերն են առավել վտանգավոր։
Ա. Մկրտչյան – Ֆինանսական գիտելիքները միայն բավարար չեն ֆինանսապես բարեկեցիկ լինելու համար։ Երբ դրանք համադրվում են հմտությունների և համապատասխան վերաբերմունքի հետ՝ ձևավորելով պատասխանատու վարքագիծ, մարդուն կարելի է անվանել ֆինանսապես կոմպետենտ։
Ֆինանսական ոլորտում հաճախ գործում է «սովորում եմ պրակտիկայի վրա» սկզբունքը։ Եթե մարդիկ կարողանում են կողմնորոշվել և որոշումներ կայացնել սեփական շահերից ելնելով, նշանակում է՝ նրանք հաջողությամբ են հաղթահարում ֆինանսական հարցերը։ Ընդ որում, Կենտրոնական բանկը շարունակում է զբաղվել բնակչության ֆինանսական կրթությամբ, քանի որ այն օգնում է պատրաստվել նաև նոր իրավիճակներին։
Չնայած աճին, ֆինանսական գիտելիքների ցուցանիշը մնում է ֆինանսական կոմպետենտության ամենաթույլ բաղադրիչը՝ 32%՝ 2025 թվականին, ինչը 5.5 տոկոսային կետով բարձր է 2019 թվականի մակարդակից։
Առավել վտանգավոր բացերից մեկը վարկի լրիվ արժեքի և փաստացի տոկոսադրույքի չիմացությունն է։ Նույն ամսական վճարով երկու վարկ կարող են ունենալ տարբեր փաստացի տոկոսադրույքներ՝ մարման ժամկետների կամ լրացուցիչ վճարումների տարբերությունների պատճառով։ Նույնիսկ տոկոսների պարզ հաշվարկը դժվարություններ է առաջացրել. ճիշտ է պատասխանել հարցվածների միայն 28.2%-ը։ Վարկը կարող է լինել ֆինանսական լավ գործիք, եթե ապահովում է ավելացված արժեք, օրինակ՝ եթե վարկով մարդը ձեռք է բերում տուն, կրթություն, հիմնում բիզնես, ապա այն ավելին է տալիս, քան տանում է։ Մնում է համեմատել տարբեր բանկերի կամ վարկային ընկերությունների առաջարկած պայմանները և կատարել հիմնավորված որոշում։ Դա կարող են մեր սպառողներն իրականացնել fininfo.am կայքի միջոցով։
Եվս մեկ վտանգ է խարդախ առաջարկն իրականից տարբերելու անկարողությունը։ Եթե անհայտ էջը խոստանում է վարկ և պահանջում շտապ գումար փոխանցել, անհրաժեշտ է ԿԲ կայքում ստուգել՝ արդյոք առաջարկող կողմը լիցենզավորված ֆինանսական կազմակերպություն է։
https://www.cba.am/hy/fmcfininstitutions/
Սակայն հարցվածների 74.5%-ը խոստովանել է, որ երբեք չի ստուգում լիցենզիայի առկայությունը համացանցում ֆինանսական առաջարկներ ստանալիս։
«Նովոստի-Արմենիա» - Հարցվածների միայն 39.4%-ն ունի խնայողություններ, ընդ որում՝ նրանց մեծ մասը գումարը պահում է տանը։ Ինչո՞ւ են մարդիկ, չնայած բանկային համակարգի տասնամյակների զարգացմանը, շարունակում նախապատվությունը տալ կանխիկ գումարին։ Սա անվստահությո՞ւն է բանկերի նկատմամբ, գիտելիքների պակա՞ս, թե՞ լիովին ռացիոնալ որոշում։
Ա. Մկրտչյան – Պատճառները տարբեր են։ Ոմանք կարծում են, որ տանը գումարն ավելի ապահով է, մյուսները նախընտրում են փոքր գումարներ ձեռքի տակ պահել։
Հարցվածների շուրջ երեք քառորդը՝ 74.7%-ը, վստահում է առևտրային բանկերին։ Այսինքն՝ մարդը կարող է վստահել բանկին և միաժամանակ ցանկանալ ունենալ որոշակի գումար կանխիկ։
Եթե խոսքը չնախատեսված ծախսերի համար փոքր գումարի մասին է, կանխիկ պահելը կարող է լինել գործնական լուծում։ Բայց երբ գումարը խնայում են երկարաժամկետ հեռանկարում, պետք է հաշվի առնել կորստի կամ գողության ռիսկերը։
Գլխավոր հարցն այն է, թե երբ կարող են պետք գալ այդ միջոցները և որտեղ դրանք միաժամանակ կլինեն ապահով ու հասանելի։
«Նովոստի-Արմենիա» – Մարդկանց հաճախ խորհուրդ են տալիս խնայել եկամտի 10–20%-ը։ Բայց ի՞նչ անել այն ընտանիքին, որի աշխատավարձը գրեթե ամբողջությամբ գնում է սննդամթերքի, կոմունալ վճարումների և վարկերի վրա։ Հնարավո՞ր է արդյոք ոչ մեծ եկամտի դեպքում ձևավորել ֆինանսական անվտանգության բարձիկ և ինչի՞ց պետք է սկսել։
Ա. Մկրտչյան – Դա հնարավոր է, և սկսել պետք է եկամուտ ստանալուց անմիջապես հետո, այլ ոչ ծախսեր կատարելուց հետո։
Ոչ մեծ եկամտի դեպքում մարդիկ սովորաբար մտածում են. նախ կհոգամ բոլոր ծախսերը, իսկ մնացածը մի կողմ կդնեմ։ Բայց, որպես կանոն, ծախսերն անելուց հետո ոչինչ չի մնում։ Ուստի հաջորդականությունը պետք է փոխել. ստանալով աշխատավարձը կամ ցանկացած այլ եկամուտ՝ անմիջապես մի կողմ դնել որոշակի գումար և միայն դրանից հետո սկսել ծախսել։
Պարտադիր չէ խնայել 20%-ը։ Կարելի է սկսել 5%-ից կամ նույնիսկ 3%-ից։ Կարևորը ոչ թե գումարի չափն է, այլ սովորության ձևավորումը։
Ամենապարզ միջոցն առանձին խնայողական հաշիվ կամ ավանդ բացելն է, ցանկալի է՝ ոչ այն բանկում, որտեղ ունեք գնումների համար վճարային քարտ, որպեսզի գումարը մշտապես ձեռքի տակ չլինի։ Կարելի է կարգավորել ավտոմատ փոխանցում աշխատավարձի օրը։
Այսօր համացանցում հաճախ են հանդիպում խմբեր, որոնց մասնակիցները ամսական որոշակի գումար են մուծում, այնուհետև հերթով ստանում կուտակված ամբողջ գումարը, մարդիկ դրան անվանում են «լատարեա»։ Սա ցույց է տալիս, որ մարդիկ պատրաստ են խնայել, բայց նրանց անհրաժեշտ է կարգապահություն։
Սակայն նման սխեմաներն ունեն թերություններ։ Մասնակիցը, որը գումարը ստանում է վերջինը, փաստացի իր միջոցներն առանց տոկոսի տրամադրում է մյուսներին։
Միևնույն ժամանակ այս գումարների մասով ապահովությունը ոչ ոք չի երաշխավորում, այդ մարդիկ մի պահի կարող են պարզապես դադարել վճարել կամ ջնջեն իրենց սոցիալական էջը։
Բանկային ավանդը թույլ է տալիս կուտակել միջոցներ նույն կարգապահությամբ, ստանալ տոկոսներ և հանգիստ լինել, որ իրենց ավանդների հատուցումը երաշխավորված է հիմնադրամի կողմից։
«Նովոստի-Արմենիա» – Հայաստանում մշտապես քննարկվող հարցերից մեկն այն է, թե որ արժույթով պահել խնայողությունները՝ դրամո՞վ, թե՞ դոլարով։ Ինչպե՞ս մարդը պետք է կայացնի նման որոշում՝ առանց փորձելու գուշակել ապագա փոխարժեքը։ Ի՞նչ սխալներ են մարդիկ ամենից հաճախ թույլ տալիս խնայողությունների համար արժույթ ընտրելիս։
Ա. Մկրտչյան –Ես կառաջարկեի սկսել երկու պարզ հարցից. ինչի՞ համար եմ կուտակում գումարը և ո՞ր արժույթով եմ ծախսելու այն։
Եթե խնայողությունները նախատեսված են Հայաստանում առօրյա կամ չնախատեսված ծախսերի համար, և այդ ծախսերն իրականացվում են դրամով, ավելի գործնական է միջոցները պահել դրամով։
Եթե մեծ նպատակ եք սահմանել, և Ձեզ հայտնի է, թե ինչ արժույթով եք իրագործելու նպատակը, կարող եք խնայողությունները պահել հենց այդ արժույթով, սակայն պետք է ուշադրություն դարձնեք նաև խնայողության գործիքի եկամտաբերությանը։ Դրամով խնայելու գործիքները սովորաբար ավելի մեծ եկամուտ են ապահովում, միևնույն ժամանակ չեք ենթարկվում փոխարժեքի տատանման ռիսկին։
«Նովոստի-Արմենիա» – Մենք սովոր ենք ֆինանսական կրթվածությունը համարել մարդու անձնական պատասխանատվությունը։ Բայց միշտ արդարացի՞ է արդյոք մեղադրել հաճախորդին, որը չի կարողացել հասկանալ վարկի բարդ պայմանները կամ բանկային միջնորդավճարները։ Մի՞թե ժամանակը չէ բանկերից պահանջել, որպեսզի իրենց ֆինանսական պրոդուկտները հասկանալի լինեն նաև առանց հատուկ ֆինանսական գիտելիքների։
Ա. Մկրտչյան – Հաճախորդը պետք է հասկանա, թե ինչ պարտավորություններ է ստանձնում՝ չլինելով ֆինանսիստ կամ իրավաբան։
Եթե պայմանագիրը կարդալուց հետո անհասկանալի է, թե ինչի համար է գանձվում միջնորդավճարը կամ իրականում որքան արժե վարկը, դրանք պարզ լեզվով բացատրելը ֆինանսական կազմակերպության պատասխանատվությունն է։ Բայց և ինքը՝ հաճախորդը, պետք է դիմի պարզաբանումների համար։
Օրենքի պահանջներով սպառողական վարկի պայմանագիրը պետք է կազմված լինի հասկանալի, պարզ, փոխանցի հիմնական դրույթները։ Պայմանագիրը ստորագրելուց առաջ վարկատուն տրամադրում է անհատական տեղեկատվական թերթիկ՝ կոնկրետ հաճախորդին առաջարկվող պայմաններով, որը մեկ թերթով պարզ ու հասկանալի ներկայացնում է տվյալ վարկի հետ կապված ամենակարևոր տեղեկությունը։ Բացի այդ բանկը և վարկային կազմակերպությունը նաև տեղեկացնում է հաճախորդի վերաբերյալ վարկային պատմության հարցում անելու մասին և իրազեկում, որ այդ հարցումը կարող է ազդել նրա վարկային սքորի վրա։
Մարդը պետք է հեշտությամբ գտնի երեք հարցի պատասխան. որքա՞ն վճարել ամսական, ի՞նչ պարտադիր վճարումներ են նախատեսված և ի՞նչ տեղի կունենա ուշացման դեպքում։
«Նովոստի-Արմենիա» – Ֆինանսական խարդախությունը դառնում է ավելի բարդ, իսկ մարդիկ շարունակում են գումար կորցնել։ Եթե խարդախները գողացել են միջոցները հաճախորդի հաշվից, իսկ բանկը պնդում է, որ գործարքը հաստատել է ինքը՝ հաճախորդը, ո՞վ պետք է կրի պատասխանատվությունը։ Ի՞նչ հանգամանքներում մարդը կարող է հետ ստանալ գումարը և ի՞նչ պետք է անի առաջին հերթին։
Ա. Մկրտչյան – Այս տարի ՀՀ կենտրոնական բանկի նախաձեռնությամբ ստեղծվել է մի կարևոր գործիք, որը կարող է օգնել մեր սպառողներին խուսափել նման իրավիճակներից։ Մոբայլ բանկինգով նրանք կարող են ստոպ գործիքով արգելափակել որոշ բանկային գործարքների իրականացումը։ Օրինակ՝ ստոպ դնել վարկերի վրա, և այլևս ոչ ոք նրանց անունով վարկեր չի կարողանա ձևակերպել։
Իսկ նրանց, ովքեր արդեն հայտնվել են խարդախության մեջ, առաջարկում եմ՝ եթե նկատել եք Ձեր քարտով կամ հաշվով կատարված անհայտ գործարք, անհապաղ զանգահարե՛ք բանկ պաշտոնական հեռախոսահամարով։
Արգելափակե՛ք քարտը։ Պահպանե՛ք հաղորդագրություններն ու գործարքի տվյալները, գրավոր դիմե՛ք բանկին։ Եթե բանկի պատասխանի հետ համաձայն չեք, կամ բանկը չի պատասխանել 10 աշխատանքային օրվա ընթացքում, կարելի է անվճար դիմել Ֆինանսական համակարգի հաշտարարին։ Անհրաժեշտության դեպքում կարող եք դիմել ոստիկանություն։
«Նովոստի-Արմենիա» – Հայաստանում ֆինանսական կրթվածությանը գնալով ավելի մեծ ուշադրություն է դարձվում։ Բայց ինչպե՞ս հասկանալ, որ այդ ջանքերն իսկապես արդյունք են տալիս։ Կա՞ն արդյոք տվյալներ, որոնք հաստատում են, որ մարդիկ սկսել են ավելի քիչ հայտնվել պարտքերի թակարդներում, ավելի հաճախ խնայել գումար և ավելի լավ պաշտպանվել խարդախներից։ Ի՞նչ արդյունքների դեռևս չի հաջողվել հասնել։
Ա. Մկրտչյան –Առաջընթացը գնահատելու համար Հայաստանում հինգ տարին մեկ իրականացվում է «Ֆինանսական ունակությունների բարոմետր» հետազոտություն։ Ըստ այդ հետազոտության 2025 թվականի տվյալների՝ խնայողություններ ունեցող հարցվածների մասնաբաժինը 2025 թվականին աճել է մինչև 39.4%՝ 2019 թվականի 31.5%-ի համեմատ։
Պարտքեր ունեցողների շրջանում ավելացել է այն մարդկանց մասնաբաժինը, որոնք դրանք մարում են ժամանակին՝ 2014 թվականի 63.4%-ից հասնելով 74.3%-ի՝ 2025-ին։ Սա դրական ազդանշան է, բայց այն բավարար չէ պնդելու համար, որ մարդիկ սկսել են ավելի քիչ հայտնվել պարտքային թակարդում։ Հարցված վարկառուներից գրեթե յուրաքանչյուր հինգերորդը նախկինի պես ուներ ժամկետանց վարկ։
Բարձրացել է նաև խարդախության վերաբերյալ իրազեկվածությունը։ Եթե 2019 թվականին դրա առնվազն մեկ տեսակ կարող էր անվանել հարցվածների 30.6%-ը, ապա 2025 թվականին՝ արդեն 54.9%-ը։
Սակայն գիտելիքները միշտ չէ, որ վերածվում են գործողությունների։ Մեծ մասը նախկինի պես չի ստուգում առցանց վարկեր կամ ներդրումներ առաջարկող կազմակերպությունների մոտ լիցենզիայի առկայությունը։
«Նովոստի-Արմենիա» – Եվ վերջին հարցը։ Եթե մինչև հայկական դրամի 34-ամյակը հնարավորություն ունենայիք փոխելու Հայաստանի բնակիչների ընդամենը մեկ ֆինանսական սովորություն, ո՞րը կընտրեիք։ Եվ փողի հետ վարվելու ո՞ր կանոնն եք համարում ամենակարևորը յուրաքանչյուր ընտանիքի համար։
Ա. Մկրտչյան – Եթե կարողանայի փոխել մեկ սովորություն, ապա կօգնեի մարդկանց մտածել ոչ միայն այն մասին, թե ինչպես խնայել, այլև այն մասին, թե ինչպես ավելի շատ վաստակել։
Ֆինանսիստների առաջարկները հաճախ սահմանափակվում են ծախսերի կրճատմամբ։ Բայց ծախսերի կրճատումն ունի սահման, իսկ եկամուտների աճը՝ ոչ։
Ամենաձեռնտու ներդրումը մարդն անում է իր մեջ՝ բարձրացնելով որակավորումը, յուրացնելով նոր մասնագիտություն կամ հմտություն, երեխաներին ապահովելով լավ կրթությամբ։ Ժամանակի ընթացքում դա վերադառնում է ավելի բարձր աշխատավարձով և ավելի կայուն ապագայով։
Իսկ ամենակարևոր կանոնը յուրաքանչյուր ընտանիքի համար՝ ողջամտորեն ծախսել վաստակածը և սկսել խնայել աշխատավարձը կամ այլ եկամուտը ստանալուց անմիջապես հետո, ոչ թե ամսվա վերջում։
Շատերը նախ ծախսում են, հետո փորձում հետաձգել մնացածը, բայց ծախսերն անելուց հետո սովորաբար ոչինչ չի մնում։ Ավելի ճիշտ է անմիջապես մի կողմ դնել եկամտի գոնե 10-20%-ը, ապա ապրել մնացած միջոցներով։
Ժամանակի ընթացքում այդ խնայողությունները վերածվում են ֆինանսական անվտանգության բարձիկի, որը թույլ է տալիս սահուն կերպով դուրս չնախատեսված իրավիճակներից։ Հենց այս սովորությունը կարող է պաշտպանել ընտանիքը պարտքերի թակարդից։
Մեր սպառողներին առաջարկում ենք հետևալ մեր կրթական կայքին և վերջինիս սոցիալական էջերին՝ ավելի իմանալու ու ֆինանսական բարեկեցության ճանապարհով գնալու համար՝ ABCFinance.am:
Նյութը պատրաստվել է ԱՄԻ «Նովոստի–Արմենիա»-ի և ՀՀ կենտրոնական բանկի Սպառողների զորակցման կենտրոնի (www.abcfinance.am) «Ֆինանսական գրագիտություն» համատեղ նախագծի շրջանակում։


